【PR】この記事にはアフィリエイト広告(プロモーション)が含まれています。
NISA口座は1人1つだけ|楽天証券とSBI証券を使い分ける私のやり方と、変更するときの注意点
私は、楽天証券とSBI証券の両方に口座を持っています。
でも、NISAを使っているのは楽天証券だけです。SBI証券のほうは、NISAではない普通の口座(特定口座)で、Vポイントだけの投資をしています。
なぜかというと、単純な話で、NISA口座は1人1つの金融機関でしか開けないからなんです!
この記事では、2社をどう使い分けているのかと、「やっぱりNISAを別の証券会社に移したい」と思ったときのルールをまとめます。
証券口座は何社でも持てる。NISAは1社だけ
ここ、意外とごちゃごちゃになりやすいんですよね💡
証券口座そのものは、楽天証券にもSBI証券にも、何社でも作れます。でも、その中でNISAを使えるのは1社だけ。同じ年に、2つの金融機関のNISAで買うことはできません。
なので、2社を使うなら「どっちをNISA用にするか」を決める必要があります。
私の使い分け方
楽天証券のNISAでは、楽天カードで毎月6万円をクレカ積立しています。商品はS&P500のインデックスファンドです。
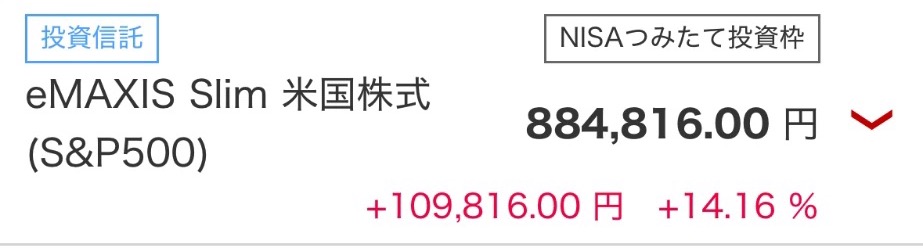
2026年9月24日時点で、+109,816円(+14.16%)📈 NISAなので、この利益には税金がかかりません。
SBI証券のほうは、三井住友カードで貯まったVポイントだけで、FANG+とNASDAQ100の投資信託を買っています。こちらは評価額13,127円で、+464円です。
考え方はシンプルで、金額の大きいメインの積立をNISAに入れて、税金がかからないメリットをいちばん大きく受けるようにしています。ポイント投資は金額が小さいので、普通の口座でも気にならない、という判断です。
投資している商品は、あくまで私が選んだものです。特にFANG+は少数の大型ハイテク株に集中する商品で、値動きが大きくなりやすいです。特定の商品をおすすめするものではありません。
NISAをどっちにするかは、よく使うカードで決める
もしこれから2社を使うなら、NISAは「クレカ積立でいちばんポイントがもらえるほう」にするのがいいと思います。クレカ積立は積立額が大きいほどポイントも増えるので、メインの積立と組み合わせたほうがお得だからです。
楽天カードをよく使う人なら楽天証券、三井住友カードをよく使う人ならSBI証券、という感じです。
で、ここからは正直な話です😅
私は今になって、「最初からSBI証券でNISAを始めておけばよかったかも」と思うこともあります。ふだんの買い物では、三井住友カードのほうがポイントが貯まっている実感があるからです。詳しくは楽天証券とSBI証券、両方使ってみた本音比較に書きました。
どっちが合うかは生活スタイル次第なので、自分がよく使うお店やカードで考えてみるのがいちばんです。
NISAの金融機関は、あとから変えられる
「やっぱり別の証券会社でNISAを使いたい」という場合は、年単位で変更できます。ルールをまとめておきます。
| 項目 | ルール |
|---|---|
| 手続きの期間 | 変更したい年の前年10月1日〜その年の9月30日 |
| 変更できない場合 | その年に、今のNISA口座ですでに商品を買っていたら、その年は変更できず翌年から |
| 今持っている商品 | 新しい金融機関には移せない。ただ、売らなければ元の金融機関のNISAで非課税のまま持ち続けられる |
| 必要な書類 | 今の金融機関から「勘定廃止通知書」か「非課税口座廃止通知書」を取り寄せる |
※金融庁と各証券会社の公式サイトで確認(2026年9月24日時点)。証券会社によって受付の締め切りが早いこともあるので、手続きの前に確認してください。
クレカ積立をしている人が特に気をつけたいのが、2つ目です。クレカ積立は毎月自動で買い付けるので、その年の最初の買い付けが入った時点で、その年はもう変更できなくなります。変えるなら、年が変わる前に準備しておくのがスムーズです。
実際の手続きの流れ(通知書の受け取り方や、楽天証券・SBI証券それぞれの受付期間)は、NISA口座を別の証券会社に移す手順にまとめました。
さいごに
NISAは1社だけ。でも、証券口座は何社でも持てます。
だから、「メインの積立はNISAで、もう1社はポイント投資用」という私みたいな使い方もアリだと思います!両方の口座を持っておくと、それぞれのポイントを無駄なく投資に回せるので。
これから口座を開くなら、ふだんよく使うカードに合わせて選ぶのがいいと思います。