【PR】この記事にはアフィリエイト広告(プロモーション)が含まれています。
新NISAのつみたて投資枠と成長投資枠の違い|クレカ積立はどっちで使う?
新NISAには、「つみたて投資枠」と「成長投資枠」の2つの枠があります。
名前は聞いたことがあっても、「実際どう違うの?」「どっちを使えばいいの?」って、分かりにくいですよね。
私は今、楽天カードで毎月6万円を、つみたて投資枠にクレカ積立しています。この記事では、2つの枠の違いと、私がどう使っているかを書いていきます。
2つの枠を一枚の図で見ると
ざっくり言うと、新NISAは「1年で使える枠」と「一生で使える枠」の2段構えになっています。
1年で使えるのは、つみたて投資枠が120万円、成長投資枠が240万円。合わせて年360万円です。
一生で使えるのは1,800万円まで。そのうち、成長投資枠で使えるのは1,200万円までと決まっています。
いちばんの違いは「買える商品」
2つの枠の違いを表にすると、こうなります。
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 1年で使える枠 | 120万円 | 240万円 |
| 一生で使える枠 | 1,800万円(2つの枠の合計) | そのうち1,200万円まで |
| 買える商品 | 金融庁の基準を満たした、長期の積立・分散投資向きの投資信託 | 上場株式や投資信託など(整理・監理銘柄、信託期間20年未満や毎月分配型の投資信託などは対象外) |
| 非課税で持てる期間 | 無期限 | 無期限 |
※金融庁のNISA特設サイトで確認(2026年9月24日時点)
つみたて投資枠は、「長く積み立てるのに向いている」と国が認めた投資信託だけが買えます。一方の成長投資枠は、個別の株や、もっと幅広い投資信託も買えます。
なので、商品によっては「成長投資枠では買えるけど、つみたて投資枠では買えない」ということがあります。積立の設定をするときに、どっちの枠を選べるかが画面に出るので、そこで確認できます。
2つの枠は同じ年に両方使える
これ、知っておくと安心なポイントです💡
旧NISAでは、つみたてNISAと一般NISAのどちらかを選ぶ必要がありました。新NISAでは、同じ年に2つの枠を両方使えます。
それに、売った分の枠は、翌年以降に復活します。いったん売ったら二度と使えない、ということはありません。
私の使い方:つみたて投資枠でクレカ積立
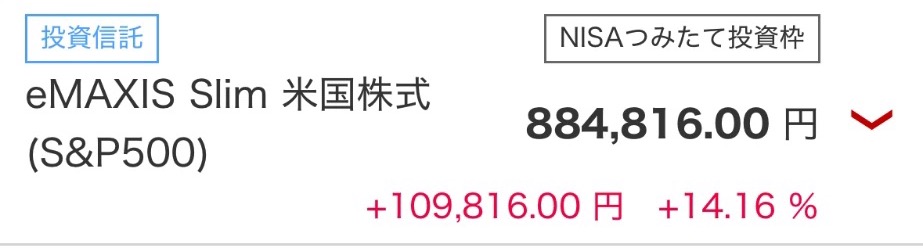
私は、楽天証券のつみたて投資枠で、eMAXIS Slim 米国株式(S&P500)をクレカ積立しています。
2024年12月ごろに月3万円で始めて、今は月6万円です。月6万円だと1年で72万円なので、つみたて投資枠の120万円の中に収まります。
今の評価額は884,816円で、+109,816円(+14.16%)📈 NISAなので、この利益に税金はかかりません(2026年9月24日時点)。
商品を選ぶときは、「どれがいちばん儲かるんだろう」とけっこう迷いました。結局それは誰にも分からないので、メインの積立は堅実さを重視して、このインデックスファンドにしています。
ちなみにクレカ積立は、カード払いの上限が月10万円です。つみたて投資枠の上限まで使いたい場合(月10万円×12か月=120万円)でも、ちょうどカード払いで埋められます。
どっちの枠から使えばいい?
これは人によりますが、迷ったら次のように考えると分かりやすいと思います。
毎月コツコツ積み立てるなら、まずはつみたて投資枠でクレカ積立から。ポイントももらえるし、国が「長期の積立に向いている」と認めた商品に絞られているので、選びやすいと思います。
成長投資枠は、つみたて投資枠だけでは足りなくなったときや、つみたて投資枠では買えない商品を買いたいときに使う、というイメージです。
さいごに
枠が2つあってややこしく見えますが、分かってしまえばシンプルです。
「毎月の積立はつみたて投資枠、それ以外は成長投資枠」。まずはこれだけ覚えておけば大丈夫です!🙌
楽天証券での積立の設定のしかたは、楽天カード×楽天証券のクレカ積立 設定手順にまとめています。