【PR】この記事にはアフィリエイト広告(プロモーション)が含まれています。
サイドFIREを目指して月6万円を積み立てる会社員の計算|必要な資産と、あと何年かかるか
私が投資をしている目的は、45歳くらいまでにサイドFIREをすることです。
きっかけは、周りの人が投資を始めていたことと、「物価が上がって円の価値が下がる」というニュースをよく見るようになったことでした。2024年12月ごろに月3万円でクレカ積立を始めて、今は月6万円にしています。
じゃあ、このペースで本当にサイドFIREまで行けるのか?この記事では、自分の数字で計算してみます!
サイドFIREって何?
FIREは、資産運用の収入だけで暮らして、早めに仕事をやめる生き方のことです。
サイドFIREは、そこまでは目指さずに、資産運用の収入と、少なめの仕事の収入を組み合わせて暮らす生き方です。たとえば、週に何日かだけ働いて、足りない分を資産から出す、というイメージです。
全部を資産でまかなわなくていいので、完全なFIREより必要な資産が少なくて済みます。
必要な資産の目安は「4%ルール」で考える
よく使われる目安が「4%ルール」です。
これは、資産の4%くらいを毎年取り崩しても、運用を続けていれば資産が尽きにくい、というアメリカの過去のデータをもとにした考え方です。逆に言うと、「1年に取り崩したい金額の25倍」の資産があればいい、ということになります。
たとえば、仕事の収入だけでは毎月10万円足りない、という場合。
- 1年で120万円を資産から出す
- 120万円 × 25 = 3,000万円
これが、サイドFIREに必要な資産の目安になります。
ただし、4%ルールはアメリカの過去のデータがもとになっていて、将来も同じようになるとは限りません。日本で暮らす場合は、物価や為替の影響も受けます。あくまで「目安」として考えています。
月6万円を続けたら、どこまで行ける?
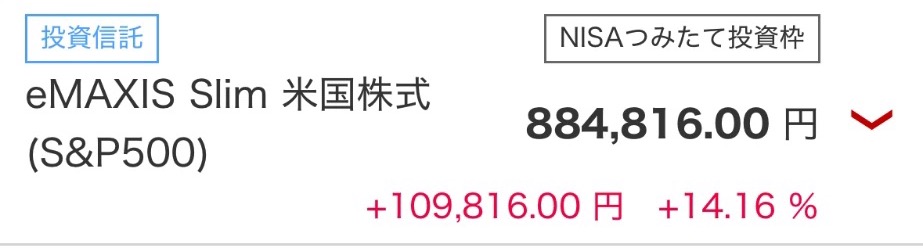
今の私の楽天証券のNISA(つみたて投資枠)は、2026年9月24日時点で884,816円です。
ここから月6万円を積み立て続けると、こうなる計算です。
| 10年後 | 15年後 | 20年後 | |
|---|---|---|---|
| 年利3%の場合 | 約958万円 | 約1,501万円 | 約2,131万円 |
| 年利5%の場合 | 約1,077万円 | 約1,791万円 | 約2,706万円 |
※月複利の単純計算。税金・手数料・値下がりは考えていません。将来の成果を約束するものではありません。
3,000万円に届くのは、年利5%でも約21年後、年利3%だと約26年後という計算になりました。
正直、月6万円のままだと、3,000万円にはけっこう時間がかかる…というのが計算してみての結果です😂
じゃあ、どうすれば早く近づける?
計算してみて分かったのは、打てる手はだいたいこの3つだということです。
1. 積立額を増やす 月3万円から6万円に増やしたように、収入や生活に合わせて少しずつ増やす。クレカ積立はカード払いで月10万円まで設定できます。
2. 資産から出す金額を減らす 毎月足りない金額が10万円ではなく7万円なら、必要な資産は2,100万円(年84万円 × 25)で済みます。生活費を見直したり、サイドFIRE後の仕事の収入を増やしたりすれば、目標そのものが下がります。
3. ポイントも投資に回す クレカ積立でもらった楽天ポイントや、三井住友カードで貯まったVポイントも、私は投資に回しています。金額は小さいですが、ちりも積もればです💡やり方は楽天ポイントで投資信託を積み立てる方法とVポイントだけで投資信託を買う方法に書きました。
私も投資を始めてから、節約を意識するようになりました。
さいごに
計算してみると、サイドFIREは「月6万円を続けていれば勝手に届く」ものではなさそうです。
でも、どれくらい足りないのかが分かれば、積立額を増やすのか、生活費を下げるのか、打つ手を考えられます。数字にしてみると、目標がぐっと具体的になりますよ!
月の積立額ごとのシミュレーションは、月1万円・3万円・6万円のクレカ積立で20年後いくら?にまとめています。